
Nel panorama economico odierno, caratterizzato da un accesso al credito sempre più selettivo e guidato da algoritmi automatizzati, il rapporto tra le imprese e il sistema bancario si fonda sui dati. Tra questi, la Centrale dei Rischi (CR) gestita dalla Banca d'Italia riveste un ruolo cruciale: è la carta d'identità finanziaria dell'impresa, consultata da ogni istituto prima di concedere, rinnovare o revocare un fido.
Molto spesso, tuttavia, l’imprenditore o il CFO si accorgono della percezione di rischio da parte della banca solo ex post, quando la linea di credito viene improvvisamente ridotta o revocata. In realtà, la Centrale dei Rischi parla una lingua chiara, fatta di numeri e indicatori andamentali che anticipano le difficoltà con mesi d’anticipo.
Imparare a leggerla, interpretarla e correggerla tempestivamente non è un semplice esercizio di compliance, ma una leva strategica fondamentale per la continuità aziendale e la forza contrattuale con il ceto bancario.
1. CHE COS'E' LA CENTRALE DEI RISCHI E PERCHE' E' IL BAROMETRO DEL MERITO CREDITIZIO
La Centrale dei Rischi è un archivio pubblico informativo sull'indebitamento della clientela verso le banche e gli intermediari finanziari partecipanti.
- Finalità duplice: Da un lato fornisce agli istituti di credito gli elementi conoscitivi indispensabili per valutare il rischio di credito; dall'altro tutela la clientela corretta, permettendo alle aziende virtuose di valorizzare la propria affidabilità.
- Soglia di censimento: Vengono registrate tutte le posizioni in cui l'indebitamento totale del cliente verso un singolo intermediario supera la soglia di censimento (fissata a 30.000 euro, o a 250 euro in presenza di posizioni deteriorate/sofferenze).
- Accesso diretto: Grazie al portale della Banca d'Italia, l'azienda può scaricare mensilmente in modo gratuito e autonomo la propria posizione, ottenendo esattamente lo stesso identico quadro che consultano i direttori di banca.
2. ANATOMIA DEL FLUSSO DI RITORNO: CASSA, FIRME E GRANDEZZE CHIAVE
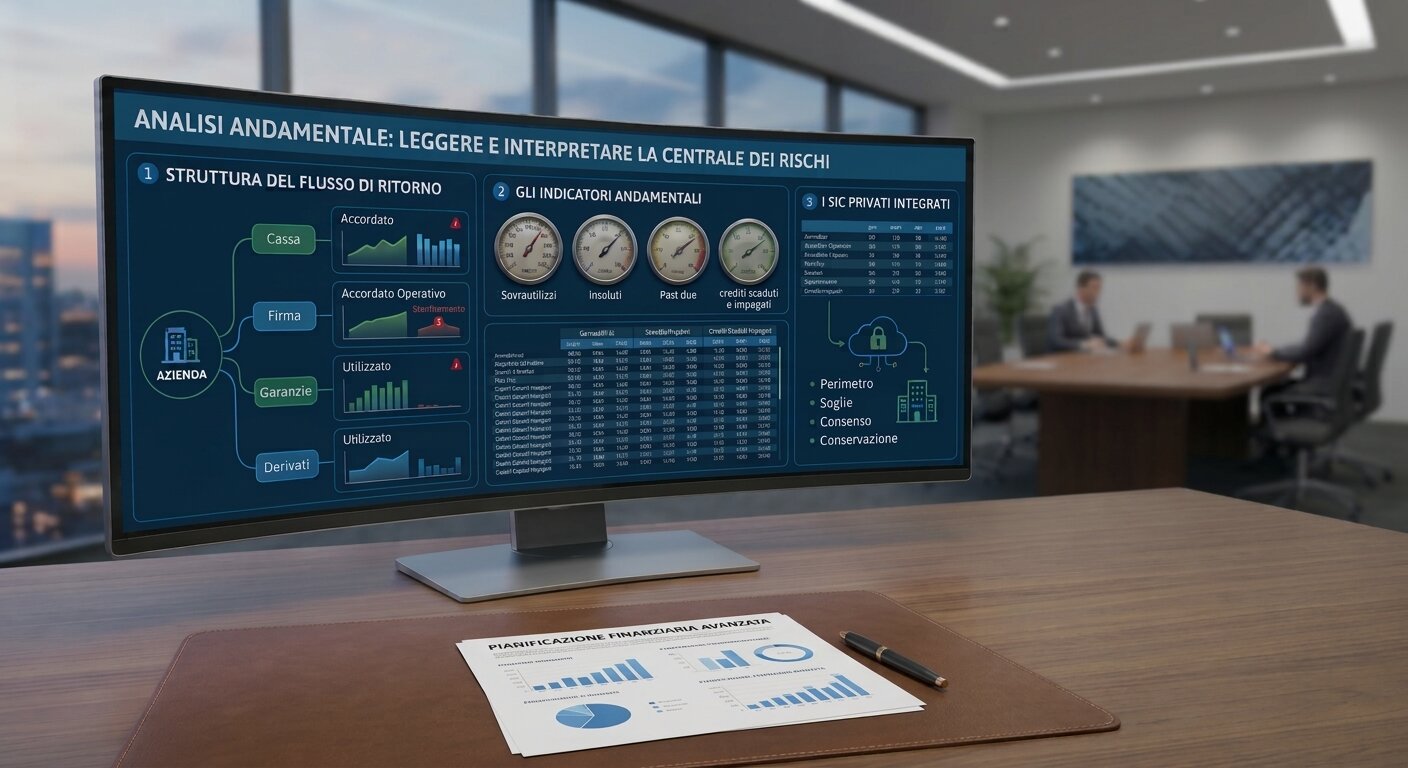
Il documento che l'azienda analizza mensilmente – il flusso di ritorno – si articola in sezioni tecniche che fotografano la struttura dell'indebitamento:
- Crediti per cassa: finanziamenti effettivi erogati (aperture di credito in conto corrente, anticipi su fatture o contratti, mutui, smobilizzo crediti).
- Crediti di firma: impegni in cui la banca garantisce l'azienda verso terzi (fideiussioni commerciali o fiscali, avalli, lettere di credito).
- Garanzie e derivati: la copertura reale o personale a supporto dei fidi e l'impatto degli strumenti finanziari derivati.
All'interno di queste sezioni, l'analisi richiede di confrontare con attenzione tre grandezze fondamentali:
- Accordato: l'importo massimo del fido concesso dalla banca.
- Accordato operativo: la quota effettivamente utilizzabile dall'azienda in base a parametri contrattuali o garanzie sottostanti.
- Utilizzato: il debito vivo registrato alla fine del mese.
Il campanello d'allarme più evidente è lo sconfinamento, ovvero la situazione in cui l'utilizzato supera l'accordato operativo. Anche un superamento minimo e temporaneo, se reiterato nel corso dei mesi, viene interpretato dagli algoritmi di rating bancario come un chiaro sintomo di tensione finanziaria e scarsa liquidità strutturale.
3. GLI INDICATORI ANDAMENTALI: ANTICIPARE LA CRISI PRIMA DELLA CLASSIFICAZIONE
La vera forza della Centrale dei Rischi risiede nella sua natura andamentale: non valuta solo "quanto" l'azienda è indebitata, ma "come" gestisce nel tempo quel debito. Gli indicatori chiave monitorati dai risk manager includono:
- I sovrautilizzi cronici: la tendenza a sfruttare costantemente oltre l'80-90% dei fidi di cassa disponibili, evidenziando l'assenza di un "cuscinetto" di liquidità di riserva.
- Sconfini e insoluti ripetuti: ritardi ricorrenti nel rientro degli scoperti di conto corrente.
- Indicatori di Past Due e crediti scaduti: il superamento di soglie di arretrato che, a norma di regolamentazione europea, fanno scattare automaticamente lo status di deterioramento del credito (fino alle inadempienze probabili).
- Le sovragaranzie: situazioni in cui l'esposizione è coperta da garanzie sproporzionate rispetto al rischio effettivo, spesso sintomo di una sfiducia latente e preventiva del ceto bancario.
4. OLTRE LA CR: L'INTEGRAZIONE CON I SIC PRIVATI (CRIF, CTC, Experian)
La Centrale dei Rischi di Banca d'Italia non opera in un vacuum informativo. Il quadro di valutazione creditizia si completa con i SIC privati (Sistemi di Informazione Creditizia).
Mentre la CR monitora i finanziamenti di importo medio-alto concessi dagli intermediari finanziari, i SIC tracciano in modo capillare il credito al consumo, i prestiti personali, i leasing e le carte di credito, coinvolgendo spesso anche i soci e gli amministratori (tramite garanzie o finanziamenti personali). Oggi i modelli di credit scoring bancario integrano nativamente entrambe le fonti, rendendo indispensabile una visione d'insieme e coordinata tra debito d'impresa e finanza personale degli stakeholder chiave.
5. ERRORI DI SEGNALAZIONE, RECLAMI E PROCEDURE DI RETTIFICA
Non di rado, l'analisi della CR evidenzia anomalie: errori materiali di trascrizione da parte dell'intermediario, ritardi nell'aggiornamento dei dati a seguito di un rientro, o errata classificazione delle garanzie.
In questi casi, la normativa prevede iter precisi:
- L'invio di un reclamo formale all'intermediario segnalante, chiedendo la rettifica immediata e la cancellazione dei dati errati.
- La verifica dell'avvenuto aggiornamento nei flussi successivi trasmessi a Banca d'Italia.
Un dato errato non corretto può alterare drasticamente il rating aziendale, facendo lievitare i tassi d'interesse applicati sui nuovi finanziamenti o bloccando del tutto l'accesso al credito.
6. BEST PRACTICE: IL CONTROLLO PERIODICO E IL PIANO DI MIGLIORAMENTO
Integrare l'analisi della CR nei processi di controllo di gestione aziendale rappresenta una buona prassi irrinunciabile per le PMI orientate alla crescita.
Un controllo mensile o trimestrale consente di:
- Monitorare il percepito del sistema bancario in tempo reale.
- Correggere tempestivamente comportamenti finanziari scorretti prima che si riflettano sui bilanci o sui flussi di cassa previsionali.
- Pianificare in anticipo le richieste di nuovi affidamenti, presentandosi agli istituti di credito con una posizione limpida, trasparente e forte di indicatori andamentali positivi.
CONCLUSIONI. La salute finanziaria aziendale passa dai dati
Nel contesto attuale, segnato dall'applicazione rigorosa dei parametri EBA e da criteri di valutazione automatizzati, la trasparenza informativa è il pilastro del rapporto banca-impresa.
La Centrale dei Rischi della Banca d'Italia è a tutti gli effetti la "cartella clinica" dello stato di salute finanziaria della tua azienda. Prendersene cura quotidianamente attraverso l'analisi dei flussi di ritorno e la tempestiva correzione delle anomalie non è soltanto un'ottima prassi aziendale, ma una vera e propria polizza assicurativa sulla continuità aziendale e sullo sviluppo futuro dell'impresa.